
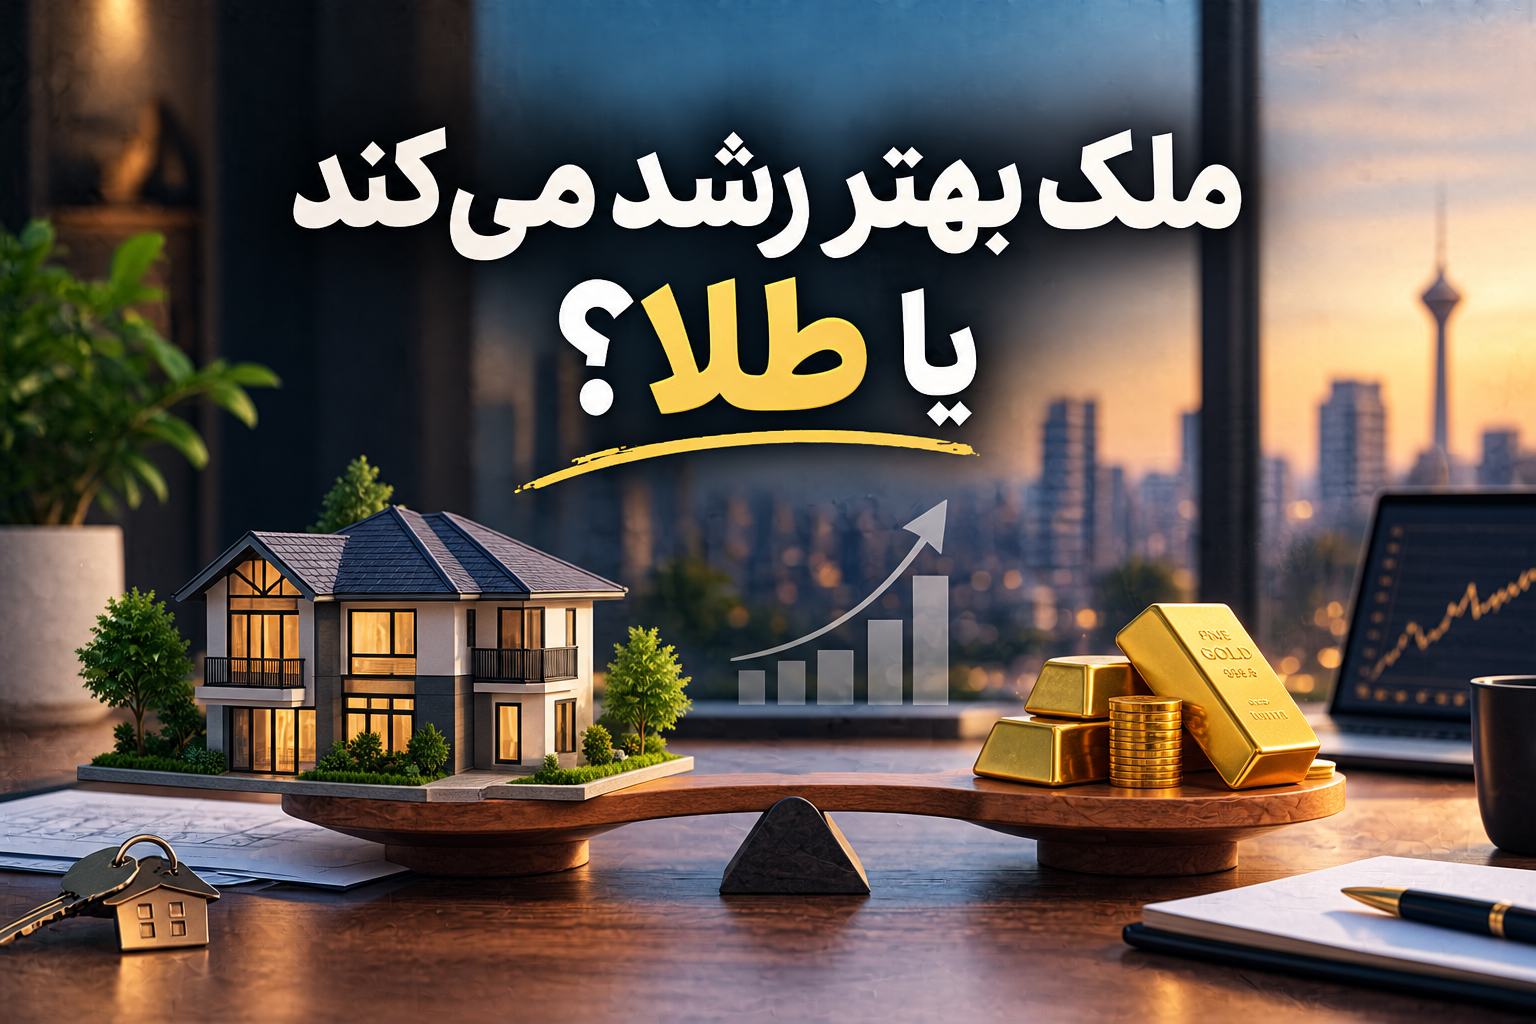
طلا و مسکن، دو گزینهای هستند که اکثر ایرانیها برای حفظ ارزش پول و سرمایهگذاری بلندمدت به آنها فکر میکنند. اما کدامیک انتخاب بهتری است؟
پاسخ این سؤال بهسادگی یک کلمه نیست و به هدف سرمایهگذار، افق زمانی و میزان ریسکپذیری او بستگی دارد. در این مطلب، ویژگیهای هرکدام را از جنبههای مختلف بررسی میکنیم تا تصمیمگیری آگاهانهتری داشته باشید.
طلا؛ سرمایهگذاری سریع و قابلانعطاف
طلا به دلیل ویژگیهای خاصش، همیشه جایگاه ویژهای در سبد سرمایهگذاری ایرانیها داشته است:
نقدشوندگی بسیار بالا: طلا را میتوان در هر لحظه و با سرعت زیاد خرید یا فروخت، بدون نیاز به واسطه یا مراحل اداری پیچیده.
قابلیت تقسیم: میتوان با سرمایه کم (حتی چند گرم) وارد بازار طلا شد، در حالیکه خرید ملک نیازمند سرمایه قابلتوجه است.
همبستگی با نرخ ارز و تورم جهانی: قیمت طلا معمولاً همجهت با نوسانات ارزی و تورم عمومی حرکت میکند و به همین دلیل، ابزار خوبی برای حفظ ارزش پول در کوتاهمدت و میانمدت است.
نوسان بالا: همین ویژگی که باعث سودآوری سریع میشود، میتواند ریسک بالایی هم ایجاد کند، چون قیمت طلا در بازههای کوتاه میتواند نوسانات شدید داشته باشد.
ملک؛ سرمایهگذاری پایدار اما کمنقدشونده
مسکن از ویژگیهای متفاوتی نسبت به طلا برخوردار است:
رشد پایدارتر در بلندمدت: قیمت مسکن معمولاً نوسانات کوتاهمدت کمتری نسبت به طلا دارد و در بازههای بلندمدت (۵ تا ۱۰ سال)، روند صعودی نسبتاً باثباتی را نشان میدهد.
کاربرد دوگانه: برخلاف طلا، ملک علاوه بر رشد ارزش، قابلیت اجارهداری و درآمدزایی ماهانه را هم دارد.
نقدشوندگی پایینتر: فروش ملک معمولاً زمانبر است و بسته به منطقه و شرایط بازار، ممکن است هفتهها تا چند ماه طول بکشد تا خریدار مناسب پیدا شود.
نیاز به سرمایه اولیه بالا: برخلاف طلا، ورود به بازار مسکن نیازمند سرمایه قابلتوجه یا استفاده از وام است.
هزینههای جانبی: نگهداری، مالیات، شارژ ساختمان و هزینههای تعمیر از جمله هزینههایی هستند که در سرمایهگذاری ملکی باید در نظر گرفته شوند، در حالیکه طلا چنین هزینههایی ندارد.
کدامیک در برابر تورم بهتر عمل میکند؟
هر دو دارایی معمولاً بهعنوان پوشش در برابر تورم شناخته میشوند، اما با سازوکار متفاوت. طلا سریعتر به تغییرات نرخ ارز و تورم جهانی واکنش نشان میدهد، در حالیکه رشد قیمت مسکن معمولاً با تأخیر نسبت به تورم عمومی اتفاق میافتد، اما در بلندمدت میتواند با آن همراستا یا حتی فراتر از آن باشد، بهخصوص در مناطقی که توسعه شهری و تقاضای مسکن رو به رشد است.
کدام گزینه برای چه کسی مناسبتر است؟
اگر به نقدینگی سریع نیاز دارید یا سرمایه محدودی برای شروع دارید، طلا گزینه مناسبتری است.
اگر افق سرمایهگذاری شما بلندمدت است و به دنبال دارایی پایدار همراه با امکان درآمدزایی (اجاره) هستید، مسکن میتواند انتخاب بهتری باشد.
بسیاری از کارشناسان مالی، بهجای انتخاب یکی از این دو، ترکیب هر دو در سبد سرمایهگذاری را توصیه میکنند تا از مزایای نقدشوندگی طلا و پایداری ملک، همزمان بهرهمند شوید.
سؤالات متداول
آیا طلا سودآورتر از ملک است؟
در بازههای کوتاهمدت، طلا به دلیل نوسان بالا میتواند سود سریعتری ایجاد کند، اما در بلندمدت، مسکن معمولاً رشد پایدارتر و کمریسکتری دارد. سودآوری نهایی به زمان ورود و خروج از هر بازار بستگی زیادی دارد.
آیا بهتر است تمام سرمایه را روی یکی از این دو بگذاریم؟
توصیه عمومی کارشناسان مالی، تنوعبخشی به سبد سرمایهگذاری است؛ یعنی تقسیم سرمایه میان چند دارایی مختلف بهجای تمرکز کامل روی یک گزینه.
کدامیک ریسک کمتری دارد؟
ملک به دلیل نوسان کمتر در کوتاهمدت، معمولاً ریسک پایینتری نسبت به طلا دارد، اما نقدشوندگی پایینتر آن هم باید بهعنوان یک نوع ریسک در نظر گرفته شود.
جمعبندی
طلا و ملک هرکدام مزایا و معایب خاص خود را دارند و انتخاب «بهتر» کاملاً به هدف، افق زمانی و شرایط مالی هر فرد بستگی دارد.
طلا برای نقدینگی سریع و سرمایهگذاری با مبالغ کم مناسبتر است، در حالیکه ملک برای کسانی که به دنبال رشد پایدار و درآمد بلندمدت هستند، گزینه مطمئنتری محسوب میشود. بهترین راهکار، آشنایی دقیق با شرایط مالی خودتان و در صورت امکان، ترکیب هوشمندانهای از هر دو دارایی است.
نظرات
دیدگاه خود را بنویسید
هنوز دیدگاهی ثبت نشده است. اولین نفر باشید.