
خرید خانه برای سرمایهگذاری سالهاست یکی از محبوبترین روشهای حفظ ارزش پول در ایران بوده است. اما هر ملکی سرمایهگذاری خوبی نیست. مسکنی که موقعیت، قیمت یا شرایط حقوقی نامناسب داشته باشد، میتواند پول شما را ماهها یا سالها بلوکه کند. در این راهنما ۵ نکته کلیدی را مرور میکنیم که پیش از خرید خانه برای سرمایهگذاری باید بدانید.
۱. هدف و افق زمانی سرمایهگذاری را مشخص کنید
قبل از هر چیز از خودتان بپرسید: میخواهید ملک را نگه دارید و سود ارزشافزوده بگیرید، یا اجاره بدهید و درآمد ماهانه داشته باشید؟
● سرمایهگذاری بلندمدت (۵ سال و بیشتر): بیشتر به رشد ارزش زمین و موقعیت آینده منطقه اهمیت میدهد.
● سرمایهگذاری برای درآمد اجارهای: نرخ اجاره نسبت به قیمت خرید (بازده اجاره) و تقاضای مستأجر در منطقه مهمتر است.
● سرمایهگذاری کوتاهمدت (خرید و فروش سریع): ریسک بالاتری دارد و به شناخت دقیق بازار نیاز دارد.
اشتباه رایج این است که بدون هدف مشخص، فقط «چون ملک همیشه بالا میرود» خرید کنید. مسکن هم مثل هر دارایی دیگری، بازدهی تضمینشده ندارد.
۲. مکان، مهمترین عامل ارزشگذاری است
قدیمیترین قاعده املاک هنوز معتبر است: موقعیت، موقعیت، موقعیت. در انتخاب منطقه به این موارد توجه کنید:
● دسترسی به مترو، اتوبان و حملونقل عمومی
● نزدیکی به مراکز خرید، درمان و آموزش
● طرحهای توسعهای آینده منطقه (مثلاً خط مترو یا پروژههای عمرانی جدید)
● تقاضای واقعی برای خرید یا اجاره در آن محله
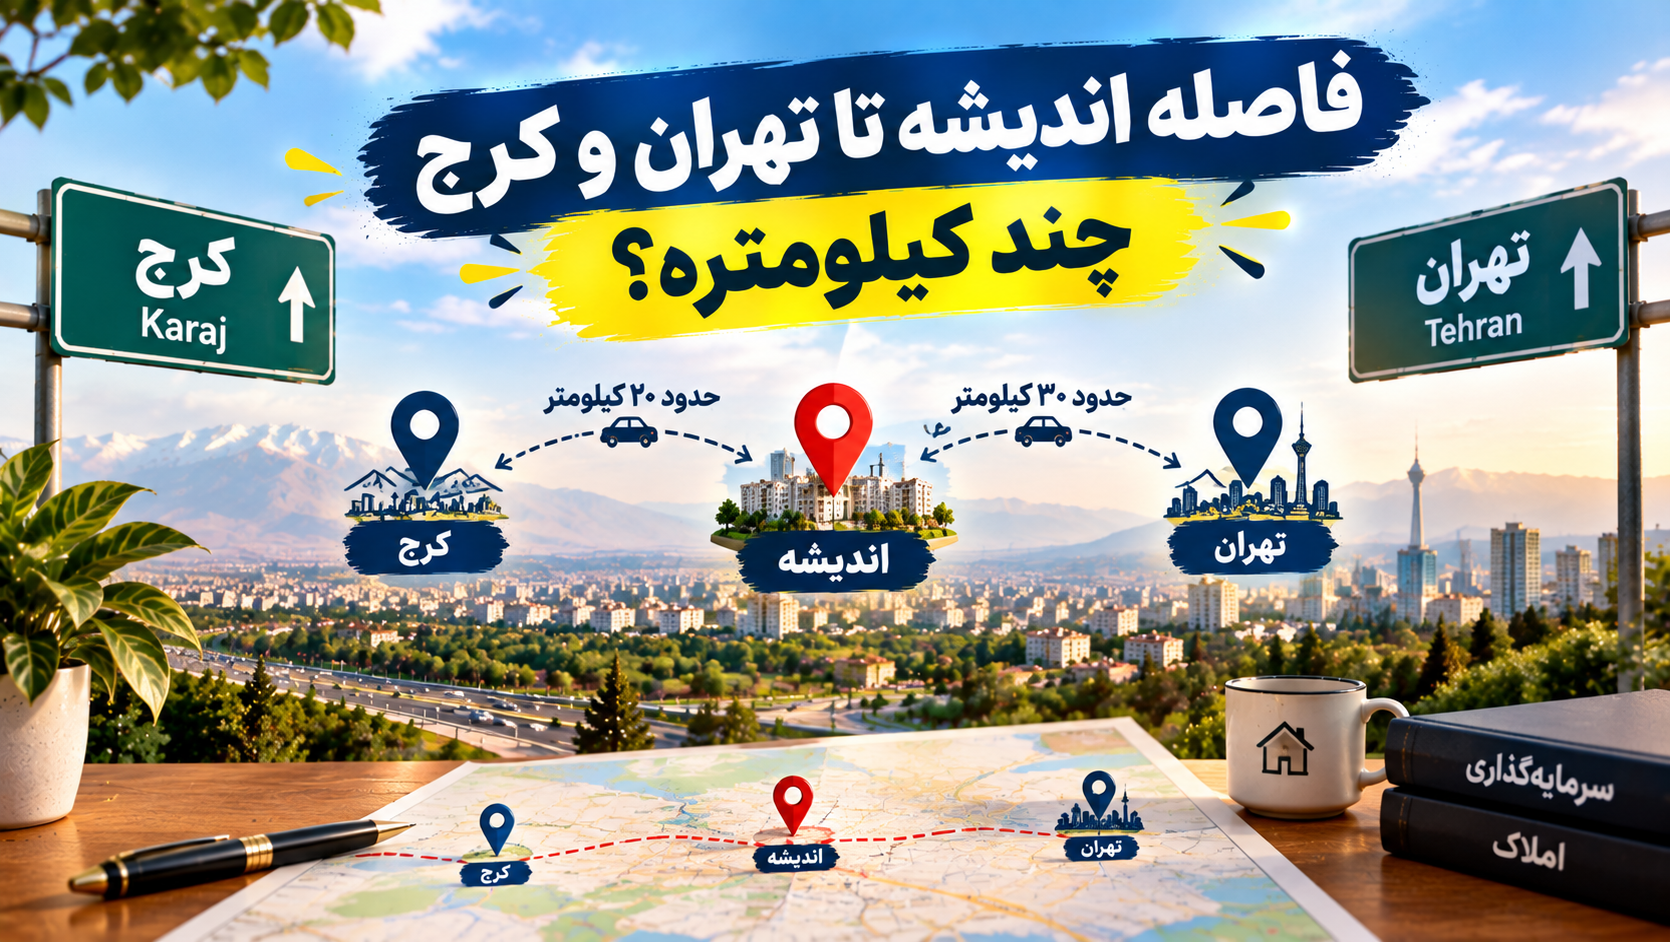
یک عضو هیئتمدیره اتحادیه املاک در گفتوگو با تسنیم تأکید کرده که انتخاب محله مناسب و توجه به امکانات، از رازهای اصلی موفقیت در سرمایهگذاری مسکن است. شهرهای اقماری اطراف تهران مثل اندیشه، بهخاطر قیمت پایینتر و رشد زیرساختها، برای بسیاری از سرمایهگذاران با بودجه متوسط گزینه جذابی هستند.
۳. فقط به رشد قیمت آگهیها اکتفا نکنید
بسیاری از خریداران فقط به عددهای رشد قیمت نگاه میکنند، اما این کافی نیست. بانک مرکزی در گزارش رسمی مرداد ۱۴۰۳ اعلام کرد که متوسط قیمت هر مترمربع معاملهشده در تهران حدود ۸۸.۵ میلیون تومان بوده و نسبت به مرداد ۱۴۰۲ حدود ۱۶.۸ درصد رشد داشته است. این رشد اسمی همیشه به معنی سود واقعی نیست، چون باید آن را با نرخ تورم مقایسه کرد.
برای تحلیل بهتر، این شاخصها را هم بررسی کنید:
● حجم معاملات واقعی، نه فقط قیمت آگهیها
● فاصله قیمت پیشنهادی و قیمت معاملهشده
● قدرت خرید متقاضیان در آن منطقه
البته نقدشوندگی در همه مناطق یکسان نیست. در مناطقی با تقاضای بالا و معاملات فعال، مثل اندیشه، ملک معمولاً سریعتر به فروش میرسد و سرمایهگذار زودتر میتواند پولش را نقد کند. اگر به این گزینه علاقه دارید، راهنمای خرید خانه در اندیشه را هم مطالعه کنید.
۴. وضعیت حقوقی و سند ملک را دقیق بررسی کنید
یکی از بزرگترین ریسکهای خرید خانه برای سرمایهگذاری، ریسکهای قراردادی و کلاهبرداری است، بهویژه در پیشفروشها و معاملات با قولنامههای ناقص. قبل از پرداخت هر مبلغی:
1. سند رسمی و تکبرگ ملک را بررسی کنید.
2. از نبود رهن، توقیف یا بدهی مطمئن شوید (استعلام ثبتی).
3. مجوزهای ساخت و پایانکار را کنترل کنید.
4. قرارداد را با نظر وکیل یا کارشناس ملکی تنظیم کنید.
5. در پیشخرید، اعتبار سازنده و سابقه پروژههایش را بررسی کنید.
صرفهجویی در هزینه مشاوره حقوقی، ممکن است در آینده هزینهای صدها برابر برایتان داشته باشد.
۵. سیاستهای دولتی و هزینههای جانبی را در نظر بگیرید
سیاستهای دولت، مثل طرحهای مسکن ملی، تسهیلات خرید مسکن یا مالیات بر خانههای خالی، میتواند بازار یک منطقه را رونق بدهد یا به رکود ببرد. علاوه بر آن، هزینههای زیر را در محاسبه سود و زیان لحاظ کنید:
● مالیات نقلوانتقال و درآمد اجارهای
● هزینههای تعمیر و نگهداری ملک
● دوره خالی ماندن ملک (عدم وجود مستأجر)
● هزینه فرصت پول بلوکهشده (اگر همان پول را در جای دیگری سرمایهگذاری میکردید)
جمعبندی
خرید خانه برای سرمایهگذاری تصمیمی بزرگ است که به هدف روشن، انتخاب دقیق منطقه، تحلیل واقعبینانه بازار، بررسی حقوقی ملک و محاسبه هزینههای پنهان نیاز دارد. با رعایت این ۵ نکته، احتمال تصمیمگیری درستتر و کاهش ریسک شما بالاتر میرود. پیش از هر اقدامی، حتماً با مشاور ملکی و در صورت نیاز کارشناس مالی مشورت کنید، چون شرایط بازار و قوانین میتواند تغییر کند.
نظرات
دیدگاه خود را بنویسید
هنوز دیدگاهی ثبت نشده است. اولین نفر باشید.